Por décadas, a indústria de lubrificantes brasileira planejou seu portfólio com base em uma premissa que parecia inabalável: a frota nacional é antiga, vasta e predominantemente movida a motores a combustão convencionais. Essa premissa moldou linhas de produção, especificações de produto, acordos com distribuidores e decisões de S&OP em empresas de todos os portes.
E por muito tempo, ela estava certa.
O problema é que essa premissa está deixando de ser verdadeira — e está deixando de maneira acelerada.
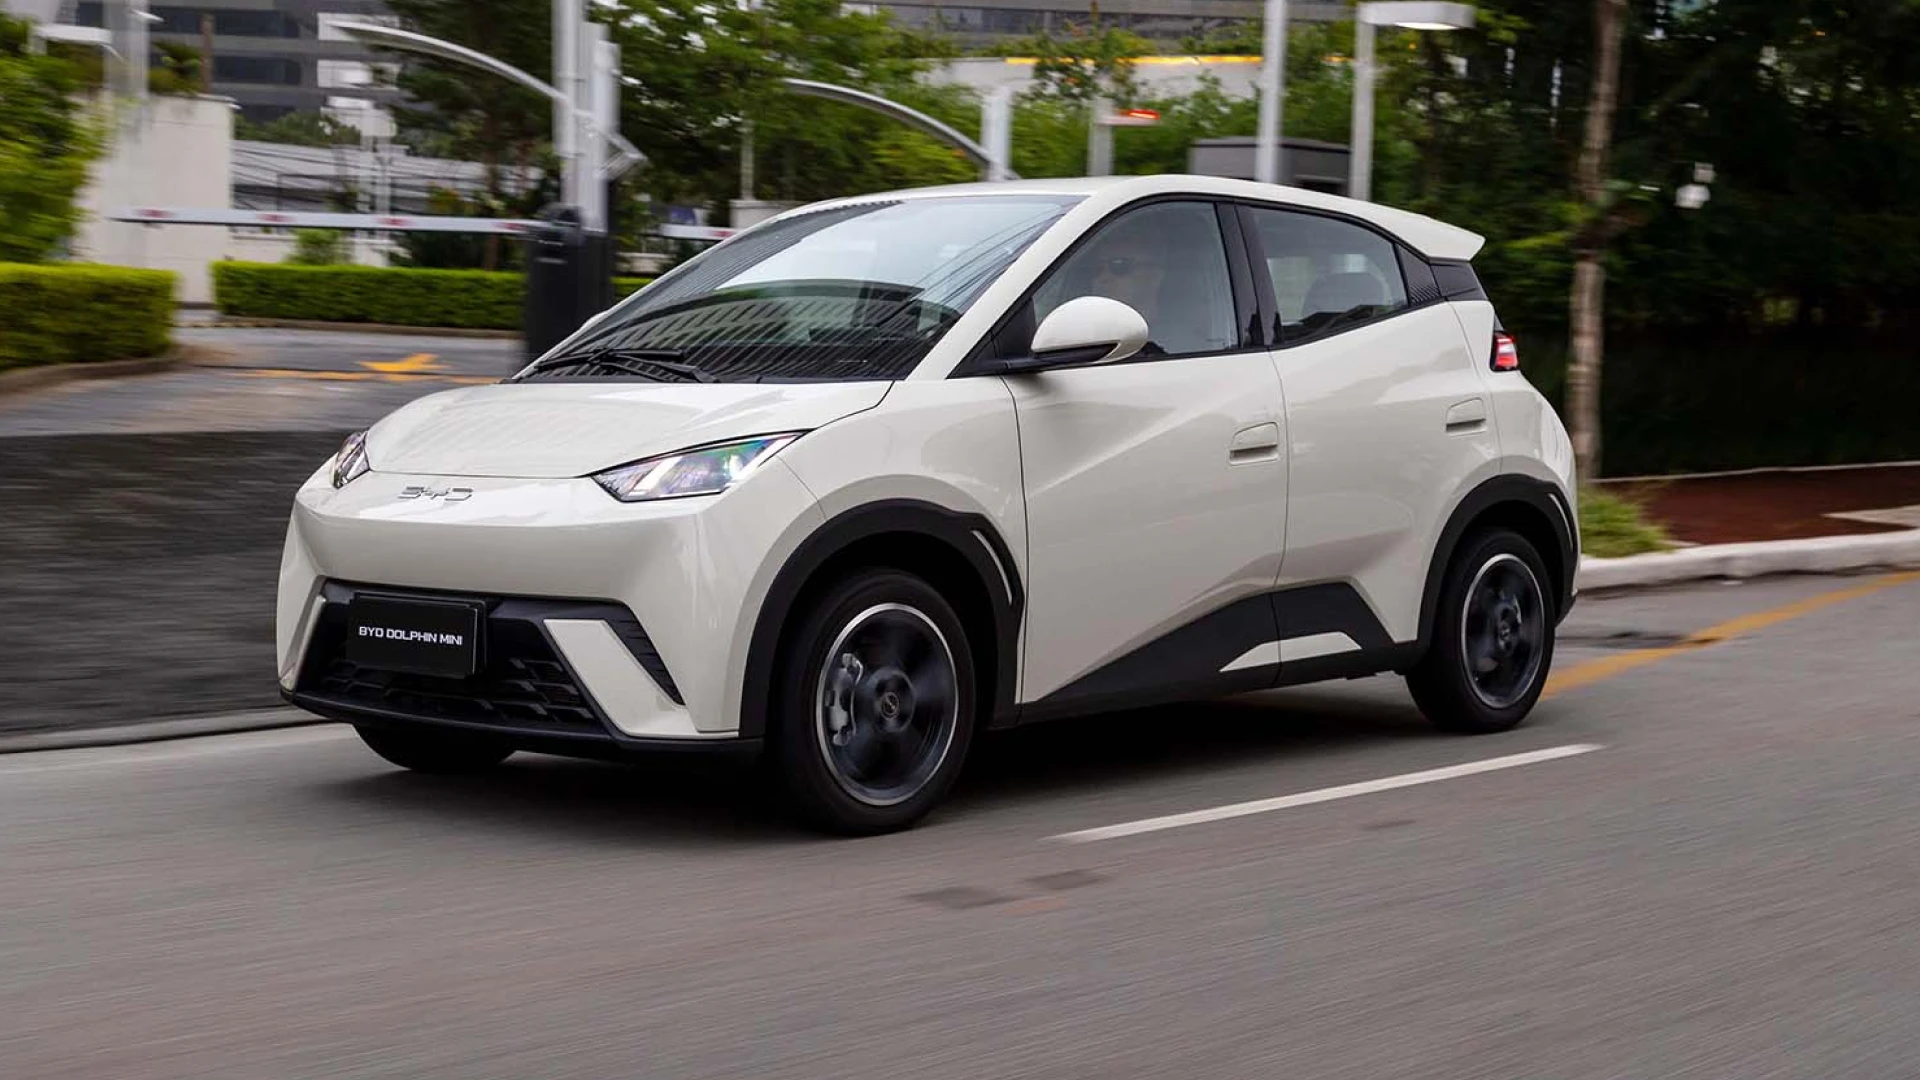
O mercado automotivo brasileiro vive uma transformação de composição. Marcas chinesas — BYD, GWM, Chery, JAC e outras — saíram da condição de curiosidade de importação para posições relevantes de emplacamento. Os modelos que chegam ao mercado carregam tecnologias de propulsão que o aftermarket brasileiro ainda está aprendendo a atender: híbridos convencionais, híbridos plug-in e elétricos puros, cada um com uma relação completamente diferente com o lubrificante.
E a maioria das indústrias do setor ainda está produzindo para a frota de anos atrás.
O impacto mais imediato não vem dos veículos elétricos puros — esses ainda representam uma parcela pequena da frota em circulação. O problema real, e mais próximo, é o crescimento dos híbridos.
Um veículo híbrido convencional opera o motor de combustão de forma diferente de um veículo tradicional. O motor não funciona continuamente: liga, desliga, retoma. Os ciclos de aquecimento são mais curtos e mais frequentes. O lubrificante enfrenta um perfil de stress térmico diferente do que os óleos minerais convencionais foram formulados para suportar.
Além disso, muitas das montadoras chinesas chegam ao Brasil com especificações OEM próprias — aprovações que não mapeiam diretamente para os padrões API ou ACEA com os quais a indústria brasileira trabalha. São normas internas de fabricante que exigem homologação específica. Quem não tiver o produto homologado, não aparece na recomendação técnica do veículo.
Há ainda um fator geográfico que raramente entra no planejamento de portfólio: essa nova frota não está distribuída uniformemente pelo Brasil. Está concentrada nas regiões metropolitanas de maior renda — São Paulo, Rio de Janeiro, Curitiba, Brasília. Isso significa que a demanda por esses óleos específicos é altamente localizada. Distribuidores em outras regiões podem não estar sentindo o problema ainda, enquanto os das capitais já enfrentam a realidade.
Quando a composição da frota muda e o portfólio de lubrificantes não acompanha, os sintomas aparecem em cascata — e raramente são identificados pela causa real.
O primeiro sintoma aparece nas oficinas. O mecânico que recebe um modelo híbrido de uma marca chinesa não encontra facilmente a especificação correta nas tabelas de aplicação disponíveis. Ele consulta o distribuidor. O distribuidor não tem o produto recomendado. A oficina aplica o que está disponível. Não o que é correto.
Esse momento — aparentemente um problema de atendimento na ponta — é, na verdade, um problema de planejamento de portfólio. E quando aparece com frequência suficiente para gerar reclamação, a indústria já está dois ou três anos atrasada.
O segundo sintoma aparece na cadeia. Volumes de óleos minerais produzidos para uma demanda que está migrando. Capacidade alocada para especificações que perdem relevância em determinados segmentos. Ao mesmo tempo, falta de estoque dos sintéticos de alta performance que os veículos novos exigem — não porque a demanda seja pequena, mas porque a visibilidade sobre essa demanda é limitada.
O terceiro sintoma é o mais silencioso e o mais caro: a perda de posição nas aprovações OEM das montadoras entrantes. As homologações com fabricantes são processos longos. A empresa que chega ao processo de aprovação de uma montadora chinesa com dados técnicos sólidos e portfólio adequado garante presença nas listas de recomendação desde o lançamento dos modelos no Brasil. A empresa que chega tarde, chega depois que outra já está indicada na mão do mecânico.
Planejar portfólio com base no histórico de vendas internas é uma forma de gestão que funcionou bem quando a frota era estável. Quando a frota muda, esse método passa a ser um espelho retrovisor: mostra com precisão o que já passou, mas não o que está vindo.
A pergunta que deveria estar na pauta de qualquer planejamento de portfólio hoje não é “o que vendemos nos últimos 24 meses?”. É: qual é a composição real da frota brasileira, por região, por segmento, por faixa de ano de fabricação — e como essa composição está evoluindo?
Entender a penetração de veículos híbridos e elétricos por estado. Identificar em quais municípios a concentração de modelos de marcas chinesas já é relevante para o aftermarket. Mapear quais especificações OEM chegam com esses veículos e comparar com o portfólio atual.
Esse tipo de inteligência muda o diagnóstico. A complexidade do portfólio híbrido não é um problema de P&D ou de formulação química. É um problema de visibilidade de mercado. A empresa que souber exatamente onde a nova frota está, em que volume e com quais especificações técnicas associadas, toma a decisão de portfólio antes que o problema apareça nas vendas.
As que esperarem o problema aparecer nas vendas vão reagir. Reagir, nesse setor, custa mais do que antecipar.
A transformação da frota brasileira não é uma tendência distante. É um processo em curso, emplacamento por emplacamento, mês a mês.
A questão não é se a sua indústria precisa adaptar o portfólio de lubrificantes para essa nova realidade. Isso já está decidido pela frota. A questão é quando você vai ter visibilidade suficiente sobre essa mudança para agir antes da concorrência.
E a resposta para “quando” depende de uma única coisa: com que profundidade você enxerga o mercado além das suas próprias vendas.